Nickel - Compte pour tous
- 4,7
- Note
- 5.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand on veut simplement disposer d’un compte et d’une carte sans entrer dans le parcours parfois lourd d’une banque traditionnelle, Nickel attire immédiatement l’attention. J’ai abordé Nickel - Compte pour tous comme une solution de gestion quotidienne plutôt que comme une banque complète destinée à tout le monde. Son idée est facile à comprendre : réunir un compte, une carte, un IBAN et une application dans une expérience plus directe. En pratique, cette simplicité est son principal intérêt, mais elle demande aussi de bien connaître ses limites avant d’en faire son unique solution financière.
L’application appartient à la catégorie des finances et elle est développée par NiCKEL. Elle est gratuite au téléchargement, accessible à partir d’Android 7.0 et classée PEGI 3. Sa présence est déjà importante, avec plus de cinq millions d’installations et une moyenne de 4,7 sur environ 321 000 évaluations. Ces chiffres ne remplacent pas un essai personnel, mais ils montrent que l’outil a trouvé son public auprès de personnes qui recherchent surtout une gestion simple et lisible.
Du besoin de départ à un compte utilisable au quotidien
Le scénario le plus parlant est celui d’une personne qui souhaite séparer ses dépenses courantes de son compte principal. Elle peut vouloir recevoir de l’argent, payer avec une carte, suivre son solde depuis son téléphone ou disposer d’un IBAN sans adopter immédiatement tous les services d’une banque classique. C’est dans cette situation que Nickel prend le plus de sens.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Lors de ma prise en main, j’ai apprécié le fait que l’application se présente comme un outil concret. Elle ne cherche pas à transformer chaque action en tableau financier compliqué. On vient consulter son argent, vérifier une opération, contrôler ses dépenses et utiliser les moyens de paiement associés au compte. Pour quelqu’un qui débute avec les applications bancaires, cette approche peut être rassurante.
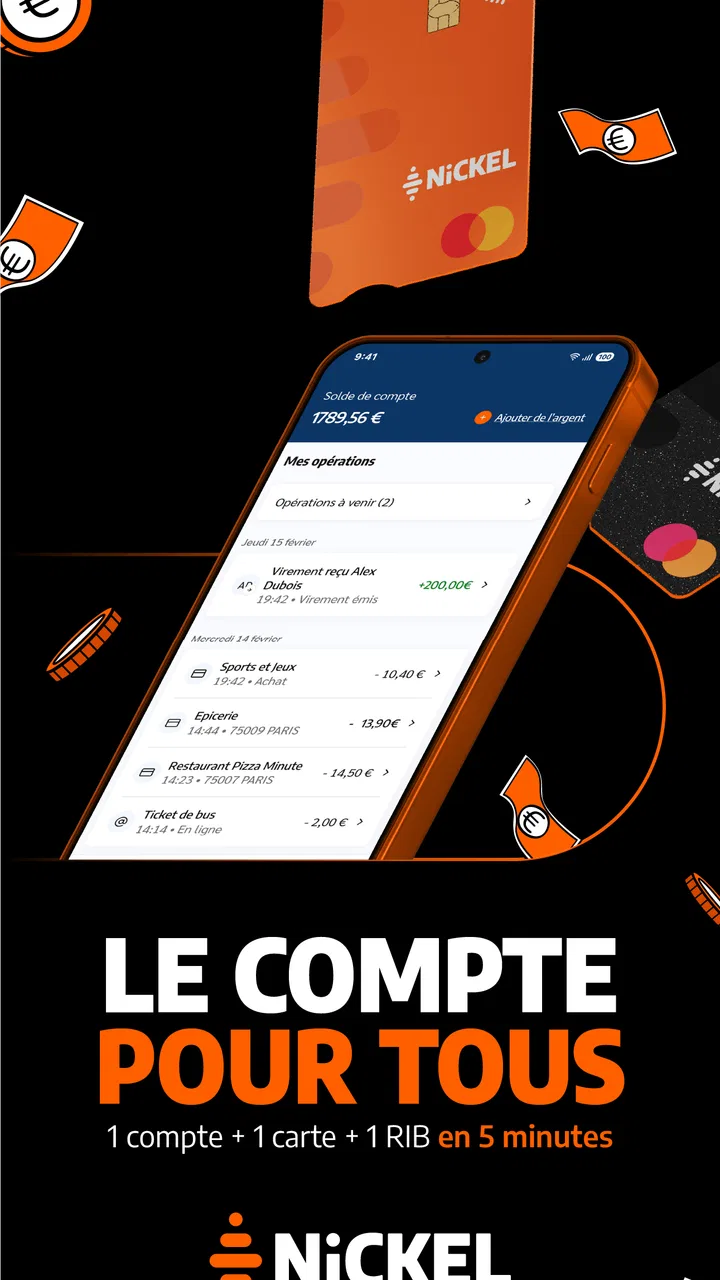
Le résumé de la fiche, « 1 compte 1 carte 1 IBAN 1 app », résume bien l’orientation du service sans raconter toute l’expérience. Nickel ne se positionne pas comme un logiciel de placement ou comme un tableau de bord patrimonial. Son intérêt se situe plutôt dans la gestion courante : avoir un point d’entrée unique pour les opérations ordinaires et éviter de disperser les informations entre plusieurs outils.
La première étape : savoir ce que l’on attend vraiment du compte
Avant de commencer, je conseille de répondre à une question simple : ce compte doit-il remplacer une banque principale ou servir de solution pratique à côté d’elle ? La réponse change complètement l’évaluation. Pour recevoir des revenus, payer certaines dépenses et suivre un budget quotidien, l’approche peut convenir. Pour une personne qui attend un accompagnement complet, des produits financiers variés ou une relation bancaire traditionnelle, il vaut mieux garder des attentes plus modestes.
Cette distinction évite une déception fréquente. Une application financière peut être agréable à utiliser tout en ne couvrant qu’un périmètre précis. Nickel est convaincant quand je lui confie une tâche claire. Il l’est moins si je lui demande de devenir à lui seul un centre financier universel.
Le parcours de mise en route et la logique de vérification
Le passage d’un besoin abstrait à un compte utilisable implique naturellement de renseigner son identité et de suivre les étapes demandées par le service. Je préfère le dire clairement : même une expérience présentée comme simple ne supprime pas les contraintes liées à l’ouverture d’un compte. Il faut fournir les informations nécessaires, lire les indications affichées et accepter que certaines étapes prennent plus de temps que prévu si un élément doit être contrôlé.
La bonne méthode consiste à préparer ses informations avant de commencer, à utiliser une connexion stable et à ne pas quitter le processus trop vite. Ce conseil paraît banal, mais il évite de reprendre l’inscription depuis le début ou de se demander quelle étape a réellement été validée. Dans une application financière, la patience au départ fait souvent gagner du temps ensuite.
Je recommande aussi de noter séparément les informations importantes liées au compte une fois le parcours terminé. L’application doit rester le centre de consultation, mais un utilisateur ne devrait pas dépendre uniquement de sa mémoire pour retrouver les éléments nécessaires à un virement ou à une démarche administrative. Cette petite précaution devient particulièrement utile lorsqu’on utilise Nickel comme compte secondaire.
Le passage à l’usage quotidien
Une fois le compte opérationnel, le flux devient plus concret. Je peux recevoir de l’argent, utiliser la carte pour mes achats et consulter l’activité depuis le téléphone. La valeur de l’application apparaît surtout dans ces moments répétés : vérifier si un paiement est passé, contrôler le solde avant une dépense ou retrouver une opération récente sans ouvrir plusieurs applications.
Pour une personne qui suit ses dépenses au jour le jour, cette visibilité peut être plus utile qu’une longue liste de fonctions avancées. Je conseille de prendre l’habitude de regarder le solde avant les dépenses importantes et de vérifier régulièrement les mouvements. Cela permet de repérer rapidement une opération inattendue et de garder une meilleure conscience de l’argent réellement disponible.
Un usage intéressant consiste à affecter Nickel à un objectif précis. Par exemple, je peux y regrouper les dépenses liées à un projet, à un budget mensuel ou à une activité indépendante, tout en conservant mon compte habituel pour d’autres besoins. Ce cloisonnement n’est pas magique : il faut rester discipliné et ne pas multiplier les comptes sans raison. Mais il peut rendre les arbitrages plus compréhensibles.
Les relais entre l’application, la carte et l’utilisateur
Le bon fonctionnement ne dépend pas seulement de l’écran du téléphone. Il y a plusieurs relais à garder en tête : l’application sert à consulter et piloter, la carte sert à payer, l’IBAN sert à identifier le compte dans les échanges financiers, et l’utilisateur doit vérifier que chaque élément est utilisé au bon endroit. Cette chaîne est simple, mais une erreur de saisie ou une mauvaise interprétation peut bloquer une opération.
Dans un scénario courant, une personne reçoit de l’argent sur son compte Nickel, consulte l’arrivée du mouvement dans l’application, puis utilise sa carte pour régler ses achats. Si elle doit transmettre ses coordonnées bancaires, l’IBAN devient le point de passage essentiel. La fluidité vient du fait que ces éléments sont réunis autour du même compte, mais la responsabilité de vérifier les informations reste bien du côté de l’utilisateur.
J’ai trouvé cette organisation plus facile à expliquer à quelqu’un qui n’aime pas les outils financiers complexes. On peut décrire le parcours sans parler de multiples produits : l’argent arrive, le solde est consulté, la carte est utilisée, puis les opérations sont contrôlées. C’est une vraie force pour les personnes qui veulent réduire la charge mentale.
En revanche, cette simplicité ne signifie pas que chaque situation sera instantanée. Une opération peut demander une vérification, une information peut être mal renseignée ou une étape peut nécessiter de revenir dans l’application. C’est ici que l’expérience rejoint celle des autres services financiers : les écrans peuvent être clairs, mais les contraintes administratives et les contrôles restent présents.
Un exemple réaliste : organiser un mois de dépenses
Imaginons que je souhaite mieux contrôler mon budget du mois. Je commence par utiliser le compte Nickel pour les dépenses que je veux surveiller de près. Je consulte le solde avant de faire les courses, je regarde les mouvements après un achat important et je vérifie que les paiements attendus apparaissent correctement. Le résultat recherché n’est pas une analyse sophistiquée, mais une vision régulière de ce qui reste.
Dans ce scénario, l’application joue le rôle d’un carnet de bord financier. Elle évite de noter chaque opération sur papier et offre un accès plus direct aux informations du compte. Le conseil le plus utile est de ne pas attendre la fin du mois pour regarder l’activité. Une consultation courte après les dépenses significatives permet de corriger plus vite une mauvaise estimation.
Le même fonctionnement peut convenir à un jeune adulte qui apprend à gérer son argent, à une personne qui veut distinguer ses dépenses personnelles de celles d’un autre projet, ou à quelqu’un qui cherche une solution plus simple pour les paiements courants. La limite apparaît lorsque le budget exige des catégories détaillées, des analyses historiques poussées ou une stratégie financière complète : dans ce cas, un outil spécialisé ou une banque plus riche en services sera probablement préférable.
Ce qui arrive après une opération
Le résultat attendu d’une application financière n’est pas seulement de permettre un paiement. C’est aussi de rendre l’après-paiement compréhensible. Je veux pouvoir confirmer que l’opération a bien été prise en compte, rapprocher le montant de mon achat et savoir combien il me reste. Cette étape de contrôle est souvent négligée, alors qu’elle fait une grande différence dans la gestion quotidienne.
Avec Nickel, je conseille de considérer chaque mouvement comme une occasion de vérifier son budget plutôt que comme une simple notification à ignorer. Cette habitude est particulièrement utile lorsque plusieurs paiements sont réalisés dans la même journée. Elle réduit le risque de croire que le solde disponible est supérieur à la réalité.
Pour les virements ou les encaissements, le raisonnement est similaire. Il faut vérifier le destinataire, les coordonnées utilisées et l’apparition effective du mouvement. L’application peut simplifier la consultation, mais elle ne remplace pas la relecture attentive avant une action financière. C’est une nuance importante pour les utilisateurs qui associent parfois interface simple et absence de risque d’erreur.
Les points de friction qui peuvent interrompre le parcours
La première difficulté possible est l’écart entre la promesse de simplicité et la réalité d’une gestion financière. Même avec une interface accessible, il faut comprendre les étapes, surveiller ses opérations et conserver ses informations. Une personne qui souhaite ne jamais vérifier son compte ou qui attend que l’application anticipe entièrement ses décisions risque de trouver l’expérience moins confortable.
La deuxième friction concerne le changement d’habitudes. Si j’utilise déjà une banque traditionnelle pour mes prélèvements, mes revenus et mes services associés, passer à un nouveau compte demande de prévenir les interlocuteurs concernés et de vérifier les transferts. Le compte peut être facile à utiliser, mais la migration autour de lui ne l’est pas forcément. Pour cette raison, un usage progressif comme compte complémentaire est souvent plus prudent qu’un remplacement immédiat.
La troisième limite touche les utilisateurs qui recherchent une vision financière très complète. Nickel répond bien à un besoin de compte, de carte, d’IBAN et de suivi courant. Il sera moins adapté à quelqu’un qui veut réunir dans la même interface des placements, des crédits, une planification patrimoniale et un accompagnement personnalisé. Dans ce cas, une banque classique ou une application spécialisée offrira un cadre plus approprié.
Il faut également accepter qu’un service numérique repose sur la disponibilité du téléphone et de l’application. Je recommande donc de conserver ses informations essentielles et de ne pas attendre une situation urgente pour découvrir son fonctionnement. Cette préparation est utile avec n’importe quel compte mobile, mais elle est particulièrement importante quand l’application devient le principal point de contact.
Pour qui l’expérience est la plus pertinente
À mon avis, Nickel s’adresse surtout à ceux qui veulent une gestion financière lisible et directe. Il peut être pertinent pour un compte secondaire, pour suivre un budget précis, pour disposer d’une carte liée à un compte séparé ou pour commencer à gérer ses finances sans se perdre dans une offre trop large.
Je le conseillerais aussi à une personne qui privilégie l’autonomie et qui préfère effectuer ses démarches depuis son téléphone. L’application donne une place centrale au suivi personnel : il faut consulter, vérifier et agir soi-même. Pour les utilisateurs à l’aise avec cette responsabilité, c’est plutôt une qualité qu’un obstacle.
En revanche, je serais plus réservé pour une personne qui a besoin d’un conseiller facilement accessible, d’un accompagnement lors de décisions financières complexes ou d’une gamme étendue de services bancaires. Elle pourrait utiliser Nickel pour un besoin limité, mais pas nécessairement comme solution principale. Le meilleur choix dépend donc moins de la popularité de l’application que du rôle qu’on veut lui donner.
Mon bilan après le parcours complet
Nickel réussit son pari lorsqu’on suit son parcours de bout en bout avec une attente réaliste : partir d’un besoin simple, mettre en place un compte, utiliser la carte, transmettre l’IBAN si nécessaire, puis contrôler les mouvements dans l’application. Le service paraît alors cohérent et facile à expliquer. Son avantage n’est pas de tout faire, mais de rendre les opérations courantes moins intimidantes.
J’apprécie particulièrement la possibilité de donner au compte une fonction précise. En séparant certaines dépenses, je peux mieux comprendre mon budget sans transformer ma gestion en projet compliqué. Le suivi régulier, la vérification après paiement et la prudence lors des changements de coordonnées sont les trois habitudes qui améliorent vraiment l’expérience.
Il ne faut toutefois pas confondre accessibilité et exhaustivité. Nickel ne remplacera pas automatiquement une banque principale pour chaque profil, et l’utilisateur doit accepter de gérer lui-même les contrôles et les éventuelles étapes administratives. Si l’on recherche une solution claire pour les besoins financiers du quotidien, je trouve l’application convaincante. Si l’on attend un univers bancaire complet, une autre option sera plus logique.
La version actuelle est la 2026.16.1, et l’application a évolué depuis sa sortie le 9 juin 2016. Après ce parcours, mon avis reste positif, avec une recommandation simple : commencez par lui attribuer un usage concret plutôt que de lui confier immédiatement toute votre vie financière. Nickel est surtout réussi quand sa simplicité devient une méthode de gestion, pas seulement une promesse.
FAQ sur Nickel - Compte pour tous
01Qu’est-ce que Nickel et à qui s’adresse ce compte ?
Nickel est un compte de paiement accessible depuis une application mobile et associé à une carte bancaire Mastercard. Il s’adresse aux personnes qui recherchent une solution simple pour gérer leurs dépenses quotidiennes, avec une ouverture généralement rapide et des conditions plus lisibles qu’une banque traditionnelle. Il peut convenir aux adultes, mais aussi à certains profils plus jeunes selon l’offre disponible et les conditions en vigueur.
02Comment ouvrir un compte Nickel depuis l’application ?
L’ouverture d’un compte Nickel se fait en fournissant des informations personnelles et un document d’identité valide, puis en suivant les étapes de vérification demandées. Selon le parcours choisi, il peut être nécessaire de récupérer une carte dans un point de vente partenaire ou de la recevoir à domicile. Avant de commencer, vérifiez les justificatifs acceptés, les frais éventuels et les conditions d’éligibilité applicables à votre situation.
03Quels frais faut-il prévoir avec Nickel ?
Nickel propose une tarification basée sur des frais de tenue de compte et, selon la formule choisie, sur des services supplémentaires. Des coûts peuvent également s’appliquer aux retraits, aux opérations à l’étranger, aux cartes premium ou à certaines transactions particulières. Les tarifs pouvant évoluer, il est préférable de consulter la grille officielle dans l’application ou sur le site de Nickel avant de souscrire.
04Peut-on recevoir son salaire et effectuer des virements avec Nickel ?
Oui, un compte Nickel peut être utilisé pour recevoir un salaire, une pension ou certains virements réguliers, à condition de transmettre les coordonnées bancaires appropriées à l’organisme concerné. L’application permet aussi de consulter le solde, suivre les mouvements et réaliser des virements selon les fonctionnalités disponibles. Les délais de traitement peuvent varier selon la banque émettrice, les week-ends et les jours fériés.
05Nickel est-il sécurisé et que faire en cas de problème avec la carte ?
Nickel met à disposition des fonctions de sécurité utiles, comme les notifications de paiement, le suivi des opérations et la possibilité de bloquer la carte depuis l’application. En cas de perte, de vol ou de transaction suspecte, il faut agir rapidement en verrouillant la carte et en contactant l’assistance. Comme pour tout service financier, protégez vos identifiants, évitez de les partager et vérifiez régulièrement vos opérations.
Avantages
- Ouverture de compte entièrement réalisable depuis un smartphone.
- Carte bancaire accessible sans condition de revenus.
- Dépôt d’espèces possible chez les buralistes partenaires.
- Application claire pour suivre les dépenses en temps réel.
- RIB français pratique pour recevoir salaire et virements.
Inconvénients
- Des frais peuvent s’appliquer à certaines opérations et services.
- Les retraits gratuits sont limités selon l’offre choisie.
- Pas de découvert autorisé pour gérer un imprévu financier.
- Fonctionnalités d’épargne et de crédit moins complètes qu’une banque classique.
- Le compte dépend de la vérification d’identité et de l’acceptation du dossier.

Nickel - Compte pour tous
Galerie